PEA vs assurance-vie : le comparatif qui vous aide enfin à choisir
PEA et assurance-vie constituent les deux enveloppes fiscales les plus populaires en France. Chacune totalise plusieurs millions de souscripteurs et concentre une part importante de l'épargne des ménages. Pourtant, beaucoup d'épargnants les possèdent sans vraiment comprendre laquelle correspond le mieux à leurs objectifs. Résultat fréquent : des choix par défaut, des sous-utilisations regrettables et des optimisations manquées.
Préparer sa retraite à 45 ans : Comment combler efficacement le manque à gagner
Prenons le cas précis de Sophie. Elle a 45 ans, exerce fidèlement en tant que cadre commerciale dans l'agroalimentaire avec des revenus de 78 000 euros bruts par an. Divorcée depuis trois ans, elle s'occupe de ses deux adolescents. Sa situation financière est ce que l'on pourrait appeler confortable, avec 45 000 euros sur son livret A et 25 000 euros sur une assurance-vie ouverte il y a dix ans, mais laissée sans entretien particulier. Par ailleurs, elle finit de rembourser l'emprunt de son appartement dans cinq ans.
Assurance-vie après 70 ans : Optimisation, fiscalité et stratégies pour sécuriser votre patrimoine
Après 70 ans, l'assurance-vie change de nature, certes, mais elle conserve des atouts inestimables. Les lois et la fiscalité sont des phénomènes que nous ne maîtrisons malheureusement pas, mais quant à nous, nous avons l'obligation d'entretenir notre épargne et de protéger nos proches.
Loi Sapin 2 et assurance-vie luxembourgeoise : ce que la plupart des conseillers ne vous expliquent pas
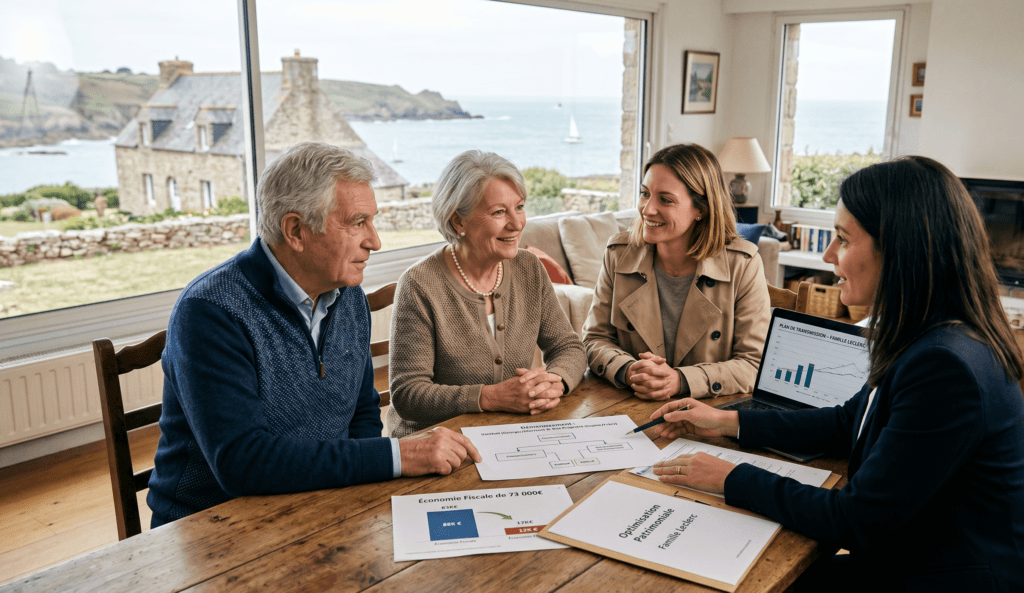
La loi Sapin 2, promulguée en décembre 2016, a doté le Haut Conseil de Stabilité Financière d'un pouvoir précis : en cas de menace grave pour la stabilité financière, il peut limiter temporairement les rachats sur les contrats d'assurance-vie français, pour une durée maximale de six mois consécutifs. Ce mécanisme n'a jamais été activé depuis sa création, mais il existe, a été validé par le Conseil constitutionnel, et reste mobilisable par simple décision administrative. Le contrat luxembourgeois échappe en principe à ce dispositif, puisqu'il relève d'un cadre prudentiel différent, sous la supervision du Commissariat aux Assurances et non de l'ACPR française. Mais la vraie nuance se joue ailleurs : c'est la structure du fonds en euros qui détermine la protection réelle, et non l'étiquette commerciale du contrat, car un fonds euros luxembourgeois réassuré par un acteur français reste, pour cette fraction, rattaché au périmètre français. Cette même logique de réassurance s'applique à la garantie en cas de faillite de l'assureur, où le plafond français de 70 000 € contraste avec le super-privilège luxembourgeois, sans plafond mais limité à la valeur réelle des actifs cantonnés.
Comment éviter les pièges et optimiser votre transmission avec la clause bénéficiaire assurance vie ?
Votre assurance vie représente peut-être des années d'épargne. Pourtant, une seule ligne de votre contrat décide à qui elle reviendra : la clause bénéficiaire. Mal rédigée, elle peut coûter des dizaines de milliers d'euros à vos proches. Bien pensée, elle devient un outil de transmission puissant, capable d'économiser jusqu'à 210 000 € de fiscalité pour votre famille.

Mécanisme, avantages et fiscalité de l’assurance vie
L’assurance-vie est un outil d’épargne souple, accessible à tout moment et personnalisable selon vos objectifs. Elle permet d’allier sécurité, performance et optimisation fiscale. En cas de décès, elle facilite la transmission de votre patrimoine avec une fiscalité avantageuse. Grâce à la clause bénéficiaire, vous choisissez librement les personnes qui recevront le capital. Véritable couteau suisse patrimonial, elle s’adapte à chaque étape de votre vie.