Préparer sa retraite à 45 ans : Comment combler efficacement le manque à gagner
Prenons le cas précis de Sophie. Elle a 45 ans, exerce fidèlement en tant que cadre commerciale dans l'agroalimentaire avec des revenus de 78 000 euros bruts par an. Divorcée depuis trois ans, elle s'occupe de ses deux adolescents. Sa situation financière est ce que l'on pourrait appeler confortable, avec 45 000 euros sur son livret A et 25 000 euros sur une assurance-vie ouverte il y a dix ans, mais laissée sans entretien particulier. Par ailleurs, elle finit de rembourser l'emprunt de son appartement dans cinq ans.
Assurance-vie après 70 ans : Optimisation, fiscalité et stratégies pour sécuriser votre patrimoine
Après 70 ans, l'assurance-vie change de nature, certes, mais elle conserve des atouts inestimables. Les lois et la fiscalité sont des phénomènes que nous ne maîtrisons malheureusement pas, mais quant à nous, nous avons l'obligation d'entretenir notre épargne et de protéger nos proches.
Protection sociale du dirigeant d’entreprise : Comment éviter le pire en cas d’accident de parcours ?
Le rendez-vous de diagnostic patrimonial a pourtant révélé une situation critique et une réalité bien différente. Sa couverture prévoyance présente des lacunes considérables face à ses revenus réels.
Succession & Transmission : Protéger ses proches et optimiser la fiscalité
📅 Mardi 15 septembre à 12h30
📍 En ligne (Webinaire) |
⏱️ 30 min + échange

Cabinet en Gestion de Patrimoine Indépendant (CGPI) vs Banque : Lequel choisir ?
La gestion de votre patrimoine n'est pas une simple question de placements financiers ou de livrets d'épargne. C'est le reflet du travail d'une vie, le socle de la protection de vos proches et le moteur de vos projets futurs. Dans un environnement économique complexe, marqué par une inflation fluctuante, des prélèvements sociaux élevés (18,6 %) et une pression fiscale constante, le choix de votre interlocuteur de confiance est déterminant.
Comment bien préparer sa retraite pour chaque âge ?
On entend souvent dire que la préparation de la retraite est une affaire de quarantenaires, voire de cinquantenaires. C'est, à mon sens, un mythe dangereux, une illusion qui coûte cher, très cher. Chaque année où l'on repousse cette réflexion, c'est des milliers d'euros de pouvoir d'achat en moins pour demain. Pourtant, beaucoup ne s'y penchent sérieusement qu'au moment où les premières projections leur montrent l'ampleur du défi. C'est là que l'urgence remplace la stratégie.
Vente à soi-même (OBO immobilier) via une SCI familiale : transmission et optimisation fiscale
Dans un contexte économique où la pression fiscale sur les revenus fonciers s'alourdit, de nombreux investisseurs cherchent des solutions pour redynamiser leur capital. La vente à soi-même, techniquement appelée OBO immobilier (Owner Buy Out), s'impose comme une stratégie d'ingénierie patrimoniale intéressante.
Comment préparer et optimiser sa retraite d’indépendant et de dirigeant ?
Dirigeants, Indépendants : Votre retraite, un actif à construire, pas une surprise à subir.
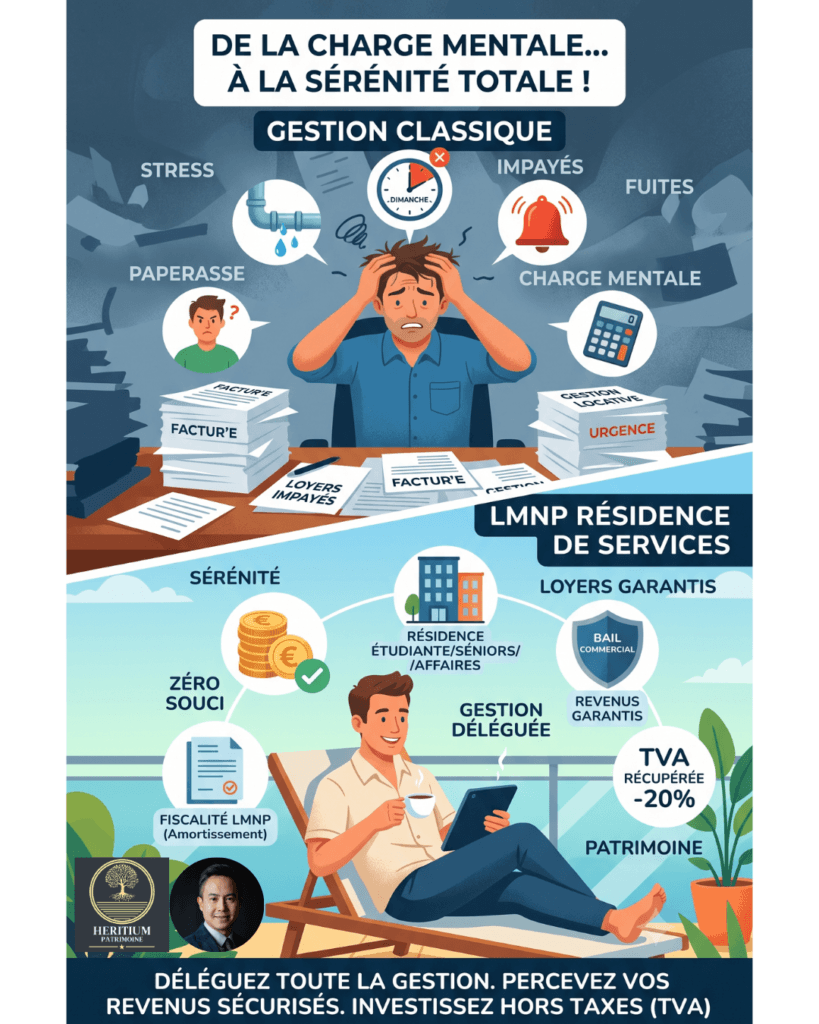
Investir avec le statut LMNP : Résidence de services et Optimisation fiscale
Ce dispositif méconnu du grand public offre une alternative intéressante pour les investisseurs en quête de sérénité et de rentabilité. En alliant les atouts de la pierre à un cadre fiscal très incitatif, le statut LMNP (Loueur en Meublé Non Professionnel) permet de se constituer des revenus complémentaires quasi nets d'impôts sur de longues périodes.

Accession libreCentre Val de LoireJeanbrunLes opportunités d'investissement immobilierProgrammes immobiliers dans le neuf
Programme Neuf Bourges Résidence Carré Voltaire
Idéalement implantée dans le centre-ville historique de Bourges, cette résidence vous offre un cadre de vie où tout est accessible à proximité immédiate.À partir de 106 000 € TTC