
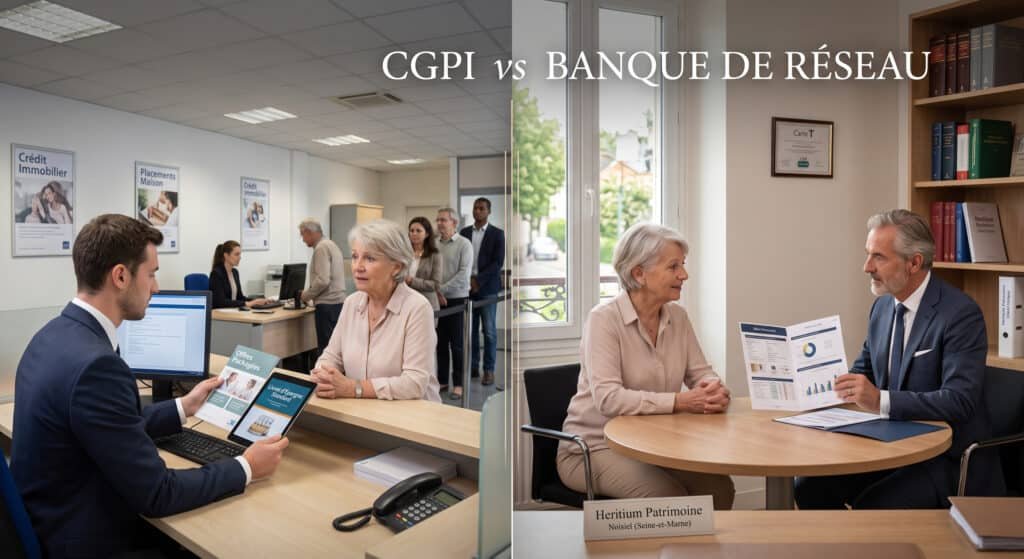
Le paysage du conseil financier français reste marqué par une confusion persistante. Beaucoup de particuliers pensent que leur conseiller bancaire et un Conseiller en Gestion de Patrimoine (CGP) exercent le même métier, avec quelques nuances mineures. Cette perception occulte des différences fondamentales qui conditionnent la qualité des conseils reçus et donc les résultats patrimoniaux obtenus.
L’enjeu dépasse largement la question du prestataire. Il s’agit du modèle d’accompagnement qui vous convient réellement, selon votre situation, vos objectifs et vos attentes. Comprendre ces différences permet de choisir en connaissance de cause, sans dénigrement gratuit du secteur bancaire ni idéalisation excessive de l’indépendance.
Dans cet article :
- L’indépendance qui change tout dans le conseil
- La largeur de la gamme accessible aux clients
- L’approche globale vs l’approche produits
- Les différences de rémunération et leurs implications
- Les situations où chaque profil s’impose
L’indépendance qui change tout dans le conseil
Le conseiller bancaire salarié de son établissement
Le conseiller bancaire exerce son métier au sein d’une banque qui l’emploie. Cette situation, parfaitement légitime, génère des contraintes structurelles évidentes. Il ne peut recommander que les produits distribués par sa banque et ses partenaires. Il évolue dans un cadre commercial avec des objectifs de vente définis par sa direction. Sa progression de carrière dépend en partie de ses résultats commerciaux.
Ces contraintes ne remettent pas en cause la compétence ou l’honnêteté personnelle du conseiller bancaire. Beaucoup exercent leur métier avec sérieux et conviction. Le système dans lequel ils travaillent limite cependant naturellement leur capacité à proposer objectivement l’ensemble des solutions du marché.
Le CGP indépendant : la posture différente
Le CGP indépendant exerce en libéral, sans lien de subordination avec un établissement financier particulier. Cette indépendance transforme fondamentalement la relation avec le client. Le CGP n’a pas d’objectif commercial imposé sur tel ou tel produit. Il peut recommander de ne rien faire quand aucune action ne s’impose. Il peut également conseiller un placement qu’il ne commercialise pas si cette solution correspond mieux aux besoins du client.
Cette liberté de conseil ne signifie pas qu’il travaille gratuitement. Le CGP est rémunéré, mais selon des modalités différentes qui alignent mieux ses intérêts avec ceux du client (nous y reviendrons). Cette indépendance structurelle constitue la valeur ajoutée principale de sa profession.
La largeur de la gamme accessible
L’univers restreint du conseil bancaire
Le conseiller bancaire accède à la gamme de sa banque : assurance-vie maison, quelques SCPI partenaires, une sélection de fonds internes ou de gestionnaires liés capitalistiquement, produits structurés du groupe. Cette gamme, souvent riche en apparence, reste structurellement limitée. Les meilleures solutions du marché sur chaque catégorie ne sont généralement pas accessibles.
Cette limitation devient particulièrement pénalisante sur certaines catégories. Les meilleures SCPI du marché, souvent proposées par des gestionnaires indépendants spécialisés, restent rarement distribuées en réseau bancaire. Les contrats d’assurance-vie les plus performants, avec fonds euros dynamiques et large sélection d’unités de compte, se trouvent plutôt chez les courtiers ou en gestion privée. Les solutions de private equity accessibles au grand public passent quasi-exclusivement par les CGP.
L’ouverture du CGP à l’ensemble du marché
Le CGP construit sa palette de solutions en sélectionnant parmi l’ensemble de l’offre disponible. Il travaille avec plusieurs assureurs pour l’assurance-vie et le PER, plusieurs sociétés de gestion pour les SCPI et les fonds, plusieurs banques pour le crédit. Cette diversité lui permet de proposer réellement la solution la plus adaptée à chaque situation.
Cette approche multi-partenaires exige de la part du CGP une veille permanente sur l’évolution des offres, des performances et des frais. Cette actualisation constante des connaissances constitue une charge importante mais essentielle à la qualité du conseil rendu.
L’approche globale vs l’approche produits
La segmentation habituelle en banque
Le modèle bancaire traditionnel segmente les besoins financiers. Le conseiller épargne s’occupe des placements. Le conseiller crédit gère l’immobilier. L’inspecteur assurance traite la prévoyance. Le service succession intervient en dernier recours. Cette segmentation, cohérente avec l’organisation industrielle des banques, complique une vision globale de la situation patrimoniale.
Le client se retrouve à devoir orchestrer lui-même la cohérence entre ces différentes dimensions. Cette responsabilité, difficile pour un particulier non spécialiste, génère fréquemment des incohérences : allocation financière déconnectée du projet immobilier, prévoyance mal calibrée par rapport aux crédits en cours, transmission mal préparée malgré une épargne conséquente.
La vision transversale du CGP
Le CGP aborde par nature la situation globale de son client. Un projet immobilier ne se traite pas indépendamment de la préparation retraite. Une optimisation fiscale s’articule avec la protection familiale. Une transmission se prépare en cohérence avec les besoins de revenus complémentaires. Cette vision transversale permet des arbitrages éclairés entre les différentes dimensions patrimoniales.
Un exemple concret illustre cette différence. Un cadre supérieur souhaite optimiser sa fiscalité. Le conseiller bancaire lui proposera probablement un versement PER, produit qu’il distribue. Le CGP examinera plusieurs pistes : PER effectivement, mais aussi déficit foncier via des travaux sur un investissement locatif, dons aux associations, éventuel investissement en outre-mer. Le choix final dépendra de l’analyse globale, pas de la disponibilité produit.
Les différences de rémunération
Le modèle bancaire : intégré au produit
Le conseiller bancaire ne facture pas directement ses conseils au client. Sa rémunération provient de la banque, qui elle-même se rémunère sur les produits vendus. Cette structure intégrée génère une opacité sur le coût réel du conseil. Le client paie via les frais des produits, sans percevoir clairement la part rémunérant l’accompagnement.
Cette structure explique certains comportements commerciaux : incitation à souscrire plutôt qu’à conserver l’existant, préférence pour les produits générant les meilleures marges pour l’établissement, difficulté à recommander l’inaction quand elle serait pertinente.
Le modèle CGP : trois modes complémentaires
Le CGP se rémunère selon trois modalités qui varient selon les cabinets. Les commissions produits, versées par les fournisseurs de solutions, restent le mode majoritaire en France. Elles présentent l’avantage de ne pas facturer directement le client mais peuvent générer les mêmes biais que le conseil bancaire. Les meilleurs cabinets pratiquent cependant une transparence totale sur ces commissions.
Les honoraires de conseil, facturés directement au client pour l’analyse patrimoniale et les recommandations, garantissent une objectivité maximale. Ce modèle, plus développé en Suisse ou en Angleterre, progresse en France sur les patrimoines importants. Il assure une neutralité totale entre les différentes solutions possibles.
Les frais de gestion sur encours, prélevés annuellement sur le patrimoine sous mandat, alignent les intérêts du CGP avec ceux du client : plus le patrimoine croît, plus le CGP est rémunéré. Cette formule convient particulièrement aux clients privilégiant l’accompagnement dans la durée. En revanche nous faisons attention aux frais des contrats afin que les frais ne viennent pas gommer la rentabilité des placements, le choix des supports est également important de prendre en compte.
Chez Heritium Patrimoine, nous facturons les audits patrimoniaux et le conseil de manière générale sous forme de consultation et concernant le suivi patrimonial, nous laissons le choix aux clients de notre mode de rémunération : Honoraires et/ou Rétrocommission.
Les situations où chaque profil s’impose
Quand le conseil bancaire suffit
Certaines situations restent parfaitement couvertes par le conseil bancaire. Les besoins financiers simples, l’ouverture de comptes courants et livrets, les crédits à la consommation standardisés, l’ouverture d’un premier contrat d’assurance-vie modeste : ces opérations n’exigent pas nécessairement l’expertise d’un CGP. La proximité du conseiller bancaire et l’intégration avec les services quotidiens présentent alors un vrai confort.
Pour ces besoins courants, exiger l’accompagnement d’un CGP relèverait de la sur-qualité disproportionnée. La banque reste l’interlocuteur naturel pour la gestion quotidienne des finances familiales.
Quand le CGP devient indispensable
Certaines situations exigent en revanche l’expertise d’un CGP. La constitution d’un patrimoine significatif (au-delà de 100 000 à 200 000 euros d’actifs financiers) nécessite une approche structurée que le conseil bancaire ne peut délivrer. L’optimisation fiscale sur des TMI élevées mobilise des dispositifs complexes rarement proposés en réseau bancaire.
La préparation de la transmission, les enjeux de protection familiale sophistiqués, les investissements immobiliers structurés, les questions de démembrement, les stratégies de retraite complémentaire pour indépendants ou dirigeants : autant de sujets où l’expertise multi-dimensionnelle du CGP fait la différence. Sur ces enjeux, choisir un conseil bancaire limite significativement la qualité du résultat.
Les patrimoines complexes
Les patrimoines complexes (entrepreneurs, professions libérales à hauts revenus, familles recomposées, expatriés) sortent clairement du périmètre du conseil bancaire standard. La spécialisation du CGP sur ces situations particulières justifie pleinement le recours à cette expertise. Les banques disposent parfois de services de gestion privée pour ces profils, généralement à partir de patrimoines très élevés (500 000 euros et plus), mais qui restent structurellement limités par leur univers produits.
Comment choisir son CGP
Les critères de sélection essentiels
Tous les CGP ne se valent pas. Plusieurs critères permettent de sélectionner un professionnel de qualité. Les qualifications d’abord : statut CIF (Conseiller en Investissements Financiers) obligatoire, statut de courtier en assurance, éventuel diplôme spécialisé en gestion de patrimoine. Ces qualifications constituent le socle minimum.
L’affiliation à une association professionnelle reconnue (CNCGP, ANACOFI, CIF) apporte une garantie complémentaire de sérieux. Ces associations imposent des règles déontologiques, des formations continues et des contrôles réguliers.
L’expérience et la spécialisation méritent également d’être considérées. Un CGP généraliste convient pour la plupart des situations, mais certains profils (chefs d’entreprise, professions libérales, expatriés) gagnent à consulter des spécialistes de leur situation.
Les questions à poser lors du premier rendez-vous
Le premier rendez-vous d’un CGP est généralement gratuit et sans engagement. Il permet de vérifier la qualité de l’écoute, la pertinence des questions posées, la transparence sur la rémunération. Un CGP qui refuse de détailler ses modes de rémunération ou qui propose des solutions dès le premier rendez-vous sans analyse approfondie ne présente pas les garanties minimales de sérieux.
Posez explicitement les questions sur la structure de rémunération, la gamme de partenaires travaillés, la fréquence des rendez-vous de suivi, les modalités de reporting. Ces réponses éclairent la qualité de l’accompagnement futur.
Conclusion : une question de proportionnalité
Opposer conseil bancaire et CGP n’a pas de sens absolu. Ces deux modèles répondent à des besoins différents et coexistent utilement dans le paysage financier français. La vraie question devient celle de la proportionnalité entre la complexité de votre situation patrimoniale et l’expertise de votre interlocuteur.
Pour les besoins simples, le conseil bancaire suffit largement. Pour les enjeux patrimoniaux significatifs, le CGP apporte une valeur ajoutée qui justifie largement son coût. Cette hiérarchie évolue naturellement au fil de la vie : ce qui suffit à 30 ans devient insuffisant à 50 ans, quand le patrimoine se développe et que les enjeux se complexifient.
L’accompagnement patrimonial optimal combine souvent les deux approches. La banque conserve son rôle sur la gestion quotidienne et les besoins courants. Le CGP apporte l’expertise stratégique sur les décisions structurantes. Cette complémentarité intelligente maximise la qualité du conseil sans sur-payer là où ce n’est pas nécessaire.
Notre équipe reste à votre disposition pour un premier rendez-vous permettant d’évaluer si nos services correspondent à vos besoins actuels et à votre situation patrimoniale spécifique. Cette rencontre initiale, sans engagement, permet de clarifier vos attentes et notre approche.
➡️ Découvrez la différence d’un accompagnement CGP indépendant**
Mentions légales et avertissement :
Les informations contenues dans cet article sont fournies à titre informatif et général. Elles ne constituent ni un conseil personnalisé, ni une recommandation. Les caractéristiques des professions de conseiller bancaire et de CGP sont présentées de manière générale et peuvent varier selon les établissements et les cabinets. Le choix d’un interlocuteur financier dépend de la situation personnelle de chaque individu et de la complexité de ses enjeux patrimoniaux.
1er rendez-vous patrimonial gratuit : Prenez rendez-vous avec Heritium Patrimoine
Le cabinet Heritium Patrimoine à Noisiel vous offre un premier rendez-vous patrimonial gratuit et sans engagement.
Ce temps d’échange, réalisable directement en ligne par visioconférence ou en toute discrétion au sein de notre cabinet, nous permettra de faire connaissance, de cartographier vos besoins et de poser les jalons d’une stratégie enfin alignée sur VOS objectifs personnels.
Contactez-nous
Parlons de vos objectif
Un premier échange, sans engagement, pour évaluer comment nous pouvons vous accompagner.
✅Gratuit & sans engagement
✅En visioconférence
✅Conseiller habilité
CGP et Président d’Heritium Patrimoine.
Certifié RNCP N7 (Master) Expert en Gestion de Patrimoine, je suis passionné par la gestion financière et l’immobilier et je souhaite rendre accessible la gestion de patrimoine à toute personne qui souhaite développer son patrimoine et atteindre sereinement ses objectifs de vie. Avec une approche alliant, écoute, analyse, pédagogie, éthique et transparence, j’apporte régulièrement des conseils et des explications simples et claires. Au-delà des chiffres et des solutions techniques, ce que j’apprécie le plus dans mon quotidien, c’est la relation humaine qui se construit avec chaque client. C’est cette proximité, fondée sur l’échange et la confiance durable, que je trouve la plus précieuse dans mon métier.
Articles similaires
Faire un audit patrimonial : Exemple
Cabinet en Gestion de Patrimoine Indépendant (CGPI) vs Banque : Lequel choisir ?