Centre Val de LoireLes opportunités d'investissement immobilierLMNPProgrammes immobiliers dans le neuf
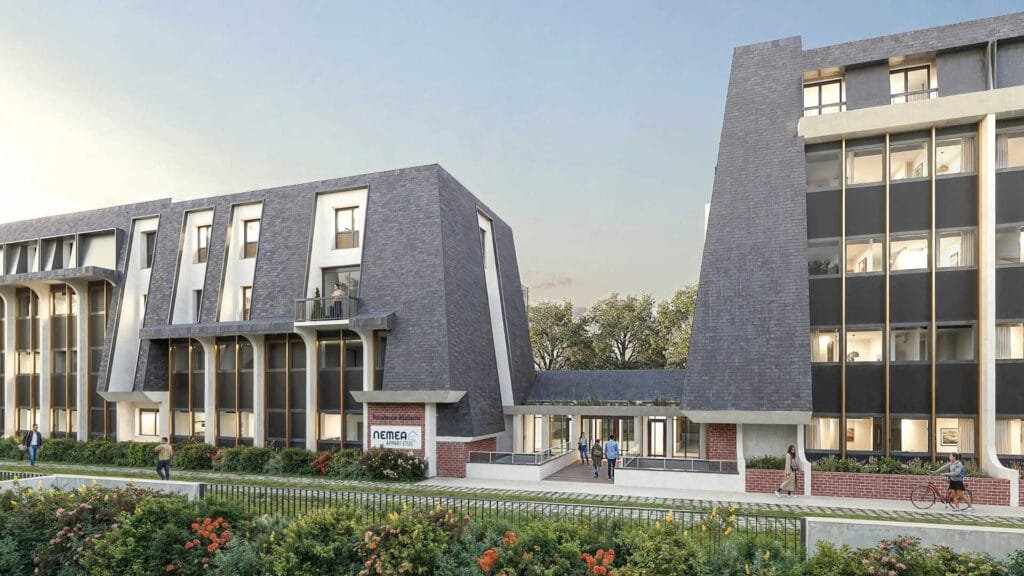
Investissement LMNP Orléans : Résidence Nemea Campus Pasteur
Investissez à ORLEANS (45000), au sein d'une métropole où 25% de la population a moins de 20 ans. Avec 23 000 étudiants, la ville présente une demande locative extrêmement forte.À partir de 81 000 € HT
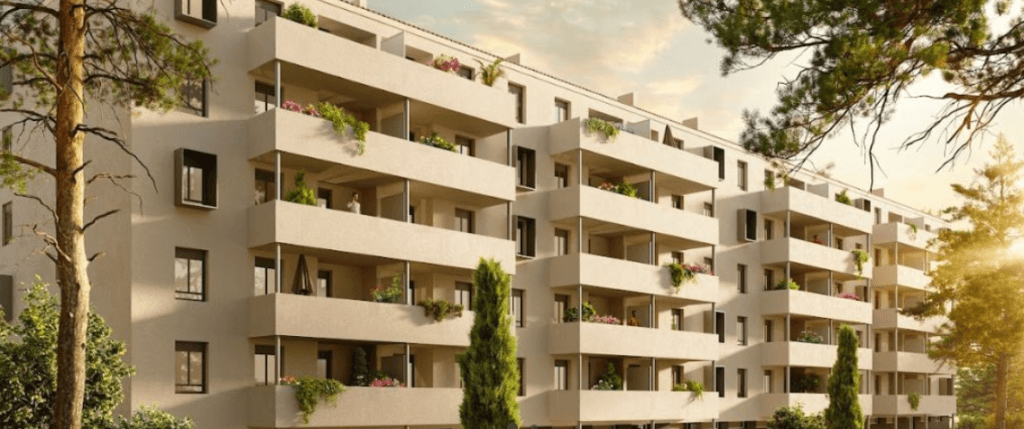
Investissement locatif (Loi Denormandie) Perpignan
Troisième unité urbaine d'Occitanie, Perpignan offre plus de 300 jours de soleil par an dans un cadre de vie exceptionnel, à seulement 45 minutes de l'Espagne et à proximité de la côte méditerranéenne.À partir de 133 000 € TTC
Déficit Foncier : Fonctionnement et Optimisation fiscale
Contactez-nous Parlons de vos objectifs Que vous ayez un projet...
Accession libreANRUILE DE FRANCEJeanbrunLes opportunités d'investissement immobilierLLILMNP non géré
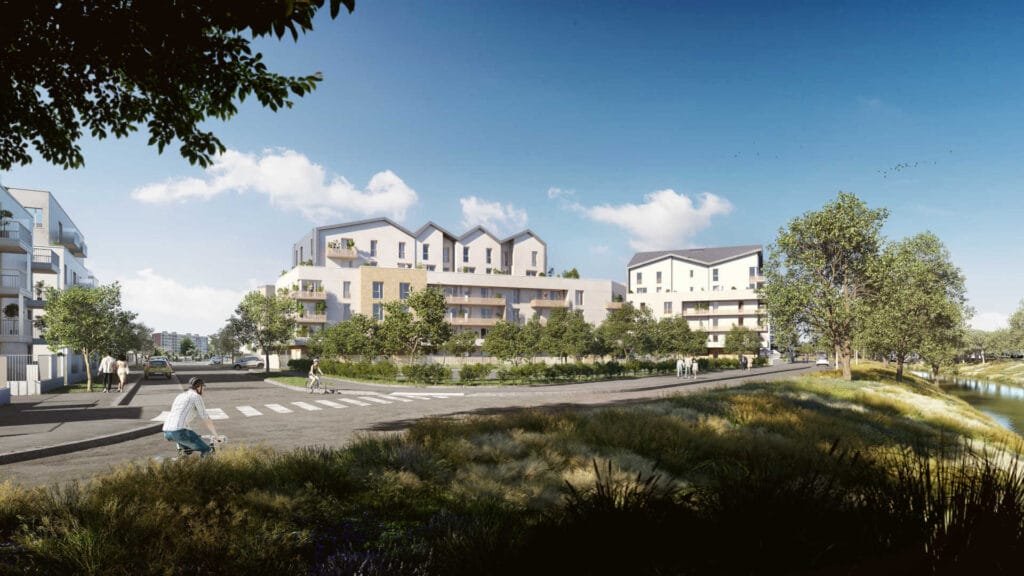
Programme neuf immobilier : Résidence L’Embellie – Meaux (77)
Découvrez Meaux, une ville d'histoire et de verdure accessible en seulement 25 minutes depuis Paris-Gare de l'Est via la ligne P. La résidence L'Embellie s'inscrit au cœur d'un secteur prisé pour son calme, situé directement sur le boulevard des Cosmonautes et la rue Paul Louis Courier.À partir de 123 083 €
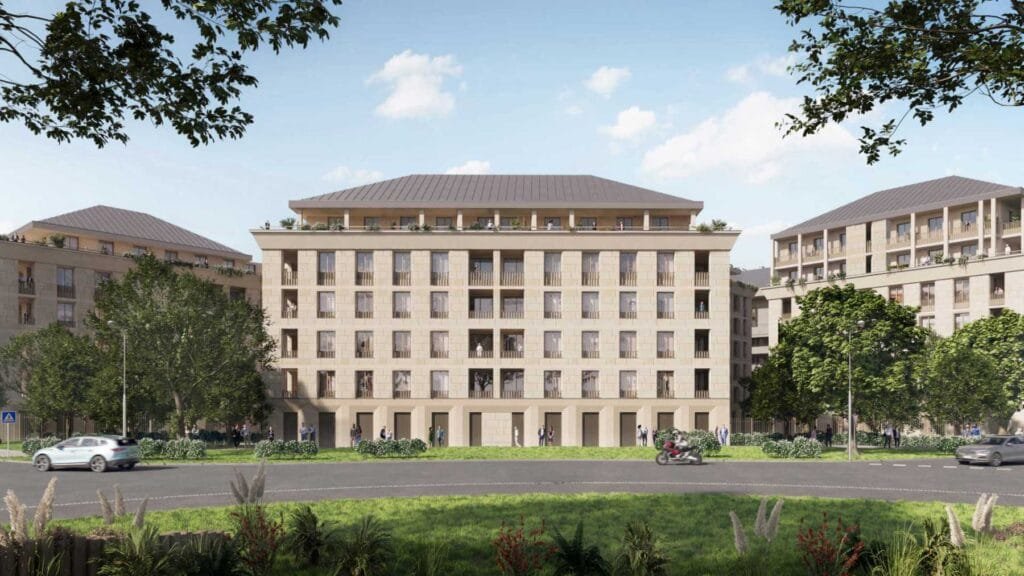
Investir dans un appartement neuf Villa Farnese Bussy-Saint-Georges (77)
Achetez ou investissez à Bussy-Saint-Georges, une ville verte et dynamique qui conjugue l'élan d'une ville moderne et le charme d'un village historique.À partir de 190 500 € TTC
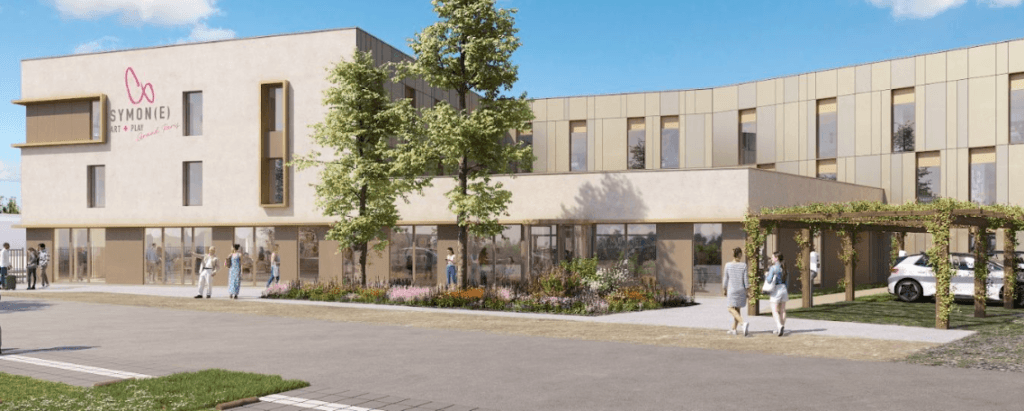
Résidence Plurielle – SYMON(E) Grand Paris
Résidence Plurielle - SYMON(E) Grand Paris
Appartements studio au T2
L’investissement nouvelle génération au cœur du Grand Paris en résidence de tourisme à Roissy-en-France.À partir de 109 486 € HT

Le nouveau taux du livret A au 1er août 2026 : 1,7 %
Le taux du livret A, qui est le produit d'épargne le plus populaire en France, sera fixé à 1,7 % à partir du 1er août 2026. Le ministère de l’Économie et des Finances vient d’annoncer une augmentation de ce taux à partir du 1er août 2026, en suivant les préconisations du gouverneur de la Banque de France.
Club Deal Immobilier Private Equity
Contactez-nous Parlons de vos objectifs Que vous ayez un projet...
Investissement locatif clé en main : Guide complet et opportunités
L'investissement locatif clé en main est une approche séduisante pour les investisseurs désirant générer des revenus passifs sans s'occuper de la gestion quotidienne des biens. Avec des bénéfices tels que la défiscalisation via les lois Denormandie et Jeanbrun, cette stratégie attire aussi bien les novices qu’aux investisseurs expérimentés. En 2026, des villes comme Paris et Bordeaux offrent des opportunités prometteuses pour ceux qui souhaitent maximiser leur retour sur investissement. Découvrez comment diversifier votre patrimoine immobilier tout en minimisant les risques et en profitant des avantages fiscaux associés à cette méthode d'investissement. Adopter l'investissement locatif clé en main pourrait être la clé de votre succès financier.
Loi Sapin 2 et assurance-vie luxembourgeoise : ce que la plupart des conseillers ne vous expliquent pas
La loi Sapin 2, promulguée en décembre 2016, a doté le Haut Conseil de Stabilité Financière d'un pouvoir précis : en cas de menace grave pour la stabilité financière, il peut limiter temporairement les rachats sur les contrats d'assurance-vie français, pour une durée maximale de six mois consécutifs. Ce mécanisme n'a jamais été activé depuis sa création, mais il existe, a été validé par le Conseil constitutionnel, et reste mobilisable par simple décision administrative. Le contrat luxembourgeois échappe en principe à ce dispositif, puisqu'il relève d'un cadre prudentiel différent, sous la supervision du Commissariat aux Assurances et non de l'ACPR française. Mais la vraie nuance se joue ailleurs : c'est la structure du fonds en euros qui détermine la protection réelle, et non l'étiquette commerciale du contrat, car un fonds euros luxembourgeois réassuré par un acteur français reste, pour cette fraction, rattaché au périmètre français. Cette même logique de réassurance s'applique à la garantie en cas de faillite de l'assureur, où le plafond français de 70 000 € contraste avec le super-privilège luxembourgeois, sans plafond mais limité à la valeur réelle des actifs cantonnés.